

Instalasi Tenaga Surya AS Mencapai 43 GW pada tahun 2025 Meski Melambat
Mar 12, 2026
Industri tenaga surya AS memasang kapasitas sebesar 43,2 GW pada tahun 2025, menurut laporan baru "Solar Market Insight 2025 Year in Review" yang diterbitkan oleh SEIA dan Wood Mackenzie.
Penambahan ini menyebabkan tenaga surya menyumbang 54% dari seluruh kapasitas pembangkit listrik-baru di AS, mempertahankan posisinya sebagai teknologi nomor satu selama lima tahun berturut-turut. Secara total, tenaga surya, angin, dan penyimpanan menyumbang 92% dari seluruh kapasitas pembangkit baru.
Meskipun instalasi kapasitas tenaga surya tahunan tetap tinggi, volume instalasi secara keseluruhan turun 14% dibandingkan tingkat pada tahun 2024. Laporan tersebut menyatakan bahwa perlambatan ini didorong oleh penurunan besar-besaran dalam instalasi skala utilitas yang terkonsentrasi seluruhnya pada kuartal keempat, di mana instalasi turun sebesar 40% dari kuartal ke kuartal.
Penurunan ini diperburuk dengan disahkannya One Big Beautiful Bill Act (OBBBA), yang menurut laporan tersebut menyebabkan pengembang mengevaluasi kembali rencana proyek mereka dan mendorong tanggal online ke periode 2026-28.
Meskipun penambahan kapasitas berkurang pada tahun ini dan ekspektasi pertumbuhan instalasi yang moderat pada dekade mendatang, SEIA dan Wood Mackenzie menegaskan bahwa industri tenaga surya AS akan mempertahankan posisi terdepannya.
“Jelas bahwa tenaga surya akan terus menjadi sumber dominan kapasitas listrik baru di Amerika Serikat, bahkan ketika produksi gas terus meningkat,” kata Michelle Davis, kepala tenaga surya di Wood Mackenzie dan penulis utama laporan tersebut. “Pertumbuhan permintaan yang kuat ditambah dengan meningkatnya biaya pembangkit listrik tenaga gas baru akan memungkinkan tenaga surya tetap kompetitif, bahkan tanpa kredit pajak.”
Performa dan harga
Instalasi di segmen skala utilitas mengalami penurunan sebesar 16% pada tahun 2025 dibandingkan tahun sebelumnya, dengan terpasang sebesar 34,7 GW. Laporan tersebut mengungkapkan bahwa harga-skala utilitas meningkat sebesar 11% untuk pemasangan yang menggunakan rak kemiringan-tetap dan 14% untuk pelacak-sumbu tunggal. Peningkatan ini sebagian besar disebabkan oleh peningkatan biaya komponen struktural dan kelistrikan, serta peningkatan 35% pada overhead dan margin teknik, pengadaan, dan konstruksi (EPC), seiring dengan penandatanganan proyek oleh perusahaan yang dijadwalkan untuk memenuhi tenggat waktu-pelabuhan aman dan kredit pajak.
Volume perumahan mengalami sedikit penurunan, dan harga relatif datar dari tahun ke tahun. Laporan tersebut mengaitkan temuan ini dengan dua faktor utama: Perusahaan tidak memiliki cukup waktu untuk bereaksi terhadap perubahan OBBBA yang mematikan kredit pajak Pasal 25D pada akhir tahun, dan kekurangan peralatan tenaga surya serta penundaan pengiriman menghambat jumlah instalasi akhir meskipun terdapat lonjakan penjualan dan aktivitas perizinan.
Harga tenaga surya komersial meningkat sebesar 10%, dan pemasangannya meningkat sebesar 6% dari tahun ke tahun-ke-tahun karena proyek pengukuran bersih lama di California (NEM 2.0) terus beroperasi pada tahun 2025.
Kapasitas instalasi tenaga surya komunitas menurun sebesar 25% dibandingkan tahun 2024 karena tingkat pemasangan di Maine dan New York melambat dan tidak ada program baru yang mendorong pertumbuhan.
Prakiraan dan tren
Ke depan, Wood Mackenzie memperkirakan volume instalasi yang relatif stabil akan bertahan lama setidaknya hingga tahun 2036. Meskipun volume diperkirakan akan meningkat sedikit di atas 43 GW pada tahun 2026, laporan tersebut memproyeksikan industri tidak akan melebihi volume tersebut lagi hingga tahun 2033.
Perkiraan tersebut mencakup skenario kasus tinggi dan rendah yang mempertimbangkan potensi dampak dari kejelasan (atau ketiadaan kejelasan) dalam panduan seputar Badan Kepedulian Asing (FEOC), strategi{0}}pelabuhan yang aman, tarif perdagangan, dan reformasi perizinan.
Bagan yang menunjukkan skenario tinggi dan rendah beserta kasus dasar untuk penambahan kapasitas tenaga surya 1 tahun ke depan
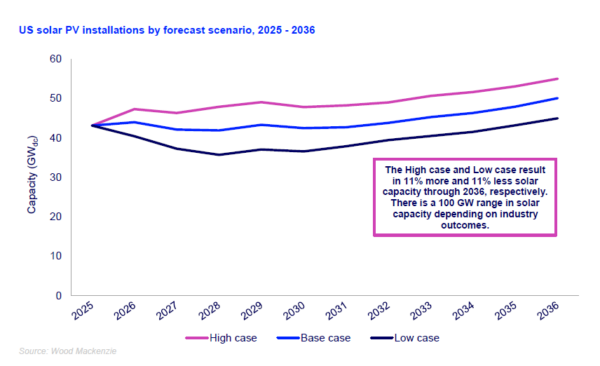
Perkiraan tersebut memperhitungkan dampak potensial dari perubahan kebijakan dan faktor ekonomi, yang menurut para penulis dapat meningkatkan instalasi tenaga surya AS sebesar 11% di atas atau di bawah kondisi dasar selama 10 tahun ke depan, meningkat sebanyak 56 GW dalam skenario tinggi atau turun sebesar 55 GW dalam skenario rendah.
Laporan tersebut mencatat bahwa segmen tenaga surya yang didistribusikan sangat sensitif terhadap biaya dan perubahan kebijakan ini, yang menunjukkan perbedaan sebesar 23% hingga 28% antara skenario- tinggi dan-rendah selama dekade berikutnya. Perkiraan-tenaga surya skala utilitas hanya bervariasi sebesar 6% hingga 7% karena "inersia" yang lebih besar dari jaringan pipa proyek besar, rantai pasokan peralatan, dan kendala interkoneksi yang ada.
Di tingkat negara bagian, Texas kembali memimpin negara ini dalam hal volume instalasi, menambah sekitar 11 GW kapasitas tenaga surya baru pada tahun 2025, yang kira-kira menyamai total kapasitas negara bagian tersebut dari dua tahun sebelumnya.
California berada di urutan kedua dengan penambahan kapasitas sebesar 4,7 GW, sementara Indiana melompat dari peringkat-ke-10 pada tahun 2024 untuk mencapai posisi ketiga di negara tersebut pada tahun 2025, dengan kapasitas terpasang sebesar 3 GW.
Secara total, 11 negara bagian mencetak rekor instalasi tahunan baru pada tahun 2025, dan 12 negara bagian menambahkan lebih dari 1 GW kapasitas tenaga surya baru. Laporan tersebut menemukan bahwa lebih dari dua-pertiga dari seluruh kapasitas tenaga surya yang terpasang pada tahun 2025 dibangun di negara bagian yang dimenangkan oleh Presiden Trump.
Secara total, 11 negara bagian mencetak rekor instalasi tahunan baru, dan 12 negara bagian menambahkan lebih dari 1 GW kapasitas baru. Negara bagian yang paling banyak dikerahkan adalah Texas, Indiana, Florida, Arizona, Ohio, Utah, dan Arkansas.
Tonggak sejarah manufaktur
Laporan tersebut menyebut tahun 2025 sebagai “tahun yang bersejarah bagi industri manufaktur tenaga surya AS,” yang secara khusus menunjukkan lonjakan sebesar 50% dalam produksi modul, bersamaan dengan perluasan kapasitas sel yang signifikan dan kapasitas wafer pertama di negara tersebut sejak tahun 2016.
Dengan kapasitas wafer baru yang dipasok oleh polisilikon{0}}yang bersumber dari dalam negeri, Amerika Serikat kini memiliki kapasitas untuk memproduksi setiap komponen utama rantai pasokan tenaga surya.
Terlepas dari perkembangan positif ini, laporan ini mencatat bahwa output aktual dari fasilitas-fasilitas ini masih jauh di bawah permintaan domestik, dan laporan tersebut mencatat bahwa “ketidakpastian kritis” dalam panduan seputar pembatasan pengaruh FEOC masih tetap ada, yang menyebabkan berlanjutnya ketidakpastian di pasar.


